Ratgeber · Für Steuerberater · Stand 18.11.2026
Verfahrensdokumentation nach GoBD: Pflicht, Inhalt und was 2027 dazukommt.
Fast jeder Mandant mit Buchführung braucht eine, die wenigsten haben eine. Mit der E-Rechnung ändern sich jetzt bei vielen Betrieben die Abläufe, und damit veraltet, was beschrieben ist. Hier steht, was die Finanzverwaltung verlangt, was passiert, wenn es fehlt, und wie Sie das Thema in der Kanzlei bewältigen.
Steht nicht wörtlich im Gesetz, wird aber erwartet.
Die Abgabenordnung verlangt eine Buchführung, die einem sachverständigen Dritten in angemessener Zeit einen Überblick verschafft. § 145 Abs. 1 AO Die Finanzverwaltung leitet daraus in den GoBD ab: Für jedes DV-System muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, aus der Inhalt, Aufbau, Ablauf und Ergebnisse des Verfahrens hervorgehen. § GoBD Rz. 151
Ein DV-System hat heute fast jeder Betrieb: Buchhaltungsprogramm, Kassensystem, Rechnungssoftware, ein Ordner mit eingescannten Belegen. Größe und Rechtsform spielen keine Rolle. Bei einem kleinen Betrieb darf die Beschreibung aber kurz sein.
Was drinstehen soll.
Die GoBD nennen vier Teile. § GoBD Rz. 153
- Allgemeine Beschreibung: Wer macht im Betrieb was, mit welchen Programmen?
- Anwenderdokumentation: Wie werden Belege erfasst, geprüft, gebucht und abgelegt?
- Technische Systemdokumentation: Welche Software, welche Schnittstellen, wer hat Zugriff?
- Betriebsdokumentation: Datensicherung, Aufbewahrung, was im Notfall passiert.
Dazu gehört das interne Kontrollsystem: Wer prüft was, bevor gebucht oder ein Papierbeleg vernichtet wird?
Und sie muss stimmen, auch nächstes Jahr.
Die Verfahrensdokumentation beschreibt den tatsächlichen Ablauf. Ändert sich der Ablauf, wird sie versioniert, und die frühere Fassung bleibt mit Änderungshistorie erhalten. § GoBD Rz. 154
Das ist im Alltag der schwierigste Teil: Ein neues Kassensystem, eine neue Belegsoftware, ein neuer Mitarbeiter in der Buchhaltung, und die Beschreibung ist veraltet, ohne dass es jemand merkt.
Wenn sie fehlt: kein Automatismus, aber ein Risiko.
Fehlt die Verfahrensdokumentation, wird die Buchführung nicht allein deshalb verworfen, solange sie auf anderem Weg nachvollziehbar und nachprüfbar ist. § GoBD Rz. 155 Gelingt das nicht, etwa beim ersetzenden Scannen, bei dem die Papierbelege vernichtet wurden, oder bei der Kasse, kann der Prüfer einen formellen Mangel mit sachlichem Gewicht annehmen. Dann darf das Finanzamt schätzen. § 158, § 162 AO
Ob und wie stark das eintritt, entscheidet der Prüfer im Einzelfall. Sicher ist nur: In der Betriebsprüfung unter Zeitdruck eine Verfahrensdokumentation nachzureichen, ist für alle Beteiligten teurer als vorher.
E-Rechnung: Darum muss sie jetzt bei vielen Mandanten überarbeitet werden.
- Seit 1. Januar 2025: empfangen. Unternehmen müssen E-Rechnungen von anderen Unternehmen im Inland empfangen können. Eine Übergangsfrist für den Empfang gibt es nicht.
- Ab 1. Januar 2027: ausstellen ab 800.000 Euro. Die Übergangsfrist für Papier- und PDF-Rechnungen endet am 31. Dezember 2026. Wer im Vorjahr höchstens 800.000 Euro Umsatz hatte, darf noch bis Ende 2027 anders abrechnen. § 27 Abs. 38 UStG
- Ab 1. Januar 2028: alle. Dann laufen auch die Übergangsfristen für kleinere Unternehmen und für EDI-Verfahren aus.
- Aufbewahrung neu geregelt. Seit der Änderung der GoBD vom 14. Juli 2025 genügt es, bei einer E-Rechnung den strukturierten Teil aufzubewahren. Ein zusätzliches PDF muss nur bleiben, wenn es weitere steuerlich wichtige Angaben enthält, etwa Buchungsvermerke. § GoBD Rz. 119, 131
Für die Verfahrensdokumentation heißt das: Wie kommen E-Rechnungen an, wer prüft sie, wie wird die Datei gelesen, wo wird sie abgelegt, und wie stellt der Betrieb selbst Rechnungen aus? Wer das bisher nicht beschrieben hat, hat ab jetzt eine Lücke.
In der Kanzlei: ein Thema, das Zeit kostet. Mit dem Kanzleiportal weniger.
Verantwortlich ist der Mandant, denn es geht um seine Abläufe. Die Fragen stellen, die Antworten sortieren und das Dokument schreiben bleibt aber meist an der Kanzlei hängen. Das Kanzleiportal dreht das um.
- Der Mandant füllt aus. Zehn Themen, von der Post bis zur Datensicherung, darunter E-Rechnung und Kasse. Gefragt wird, wie ein Unternehmer denkt: „Wer öffnet bei Ihnen die Post, und was passiert mit einer Rechnung danach?“ Wer keine Kasse hat, sieht keine Kassenfragen.
- Die Ausfüllhilfe erklärt. Hinter jeder Frage erklärt eine KI den Begriff und gibt ein Beispiel. Sie gibt keine Steuerberatung. Verarbeitet wird ausschließlich in der EU, gespeichert wird nichts.
- Das Honorar ist vorher geklärt. Der Mandant sieht den Preis in der Einladung und stimmt im Portal zu, bevor er beginnt.
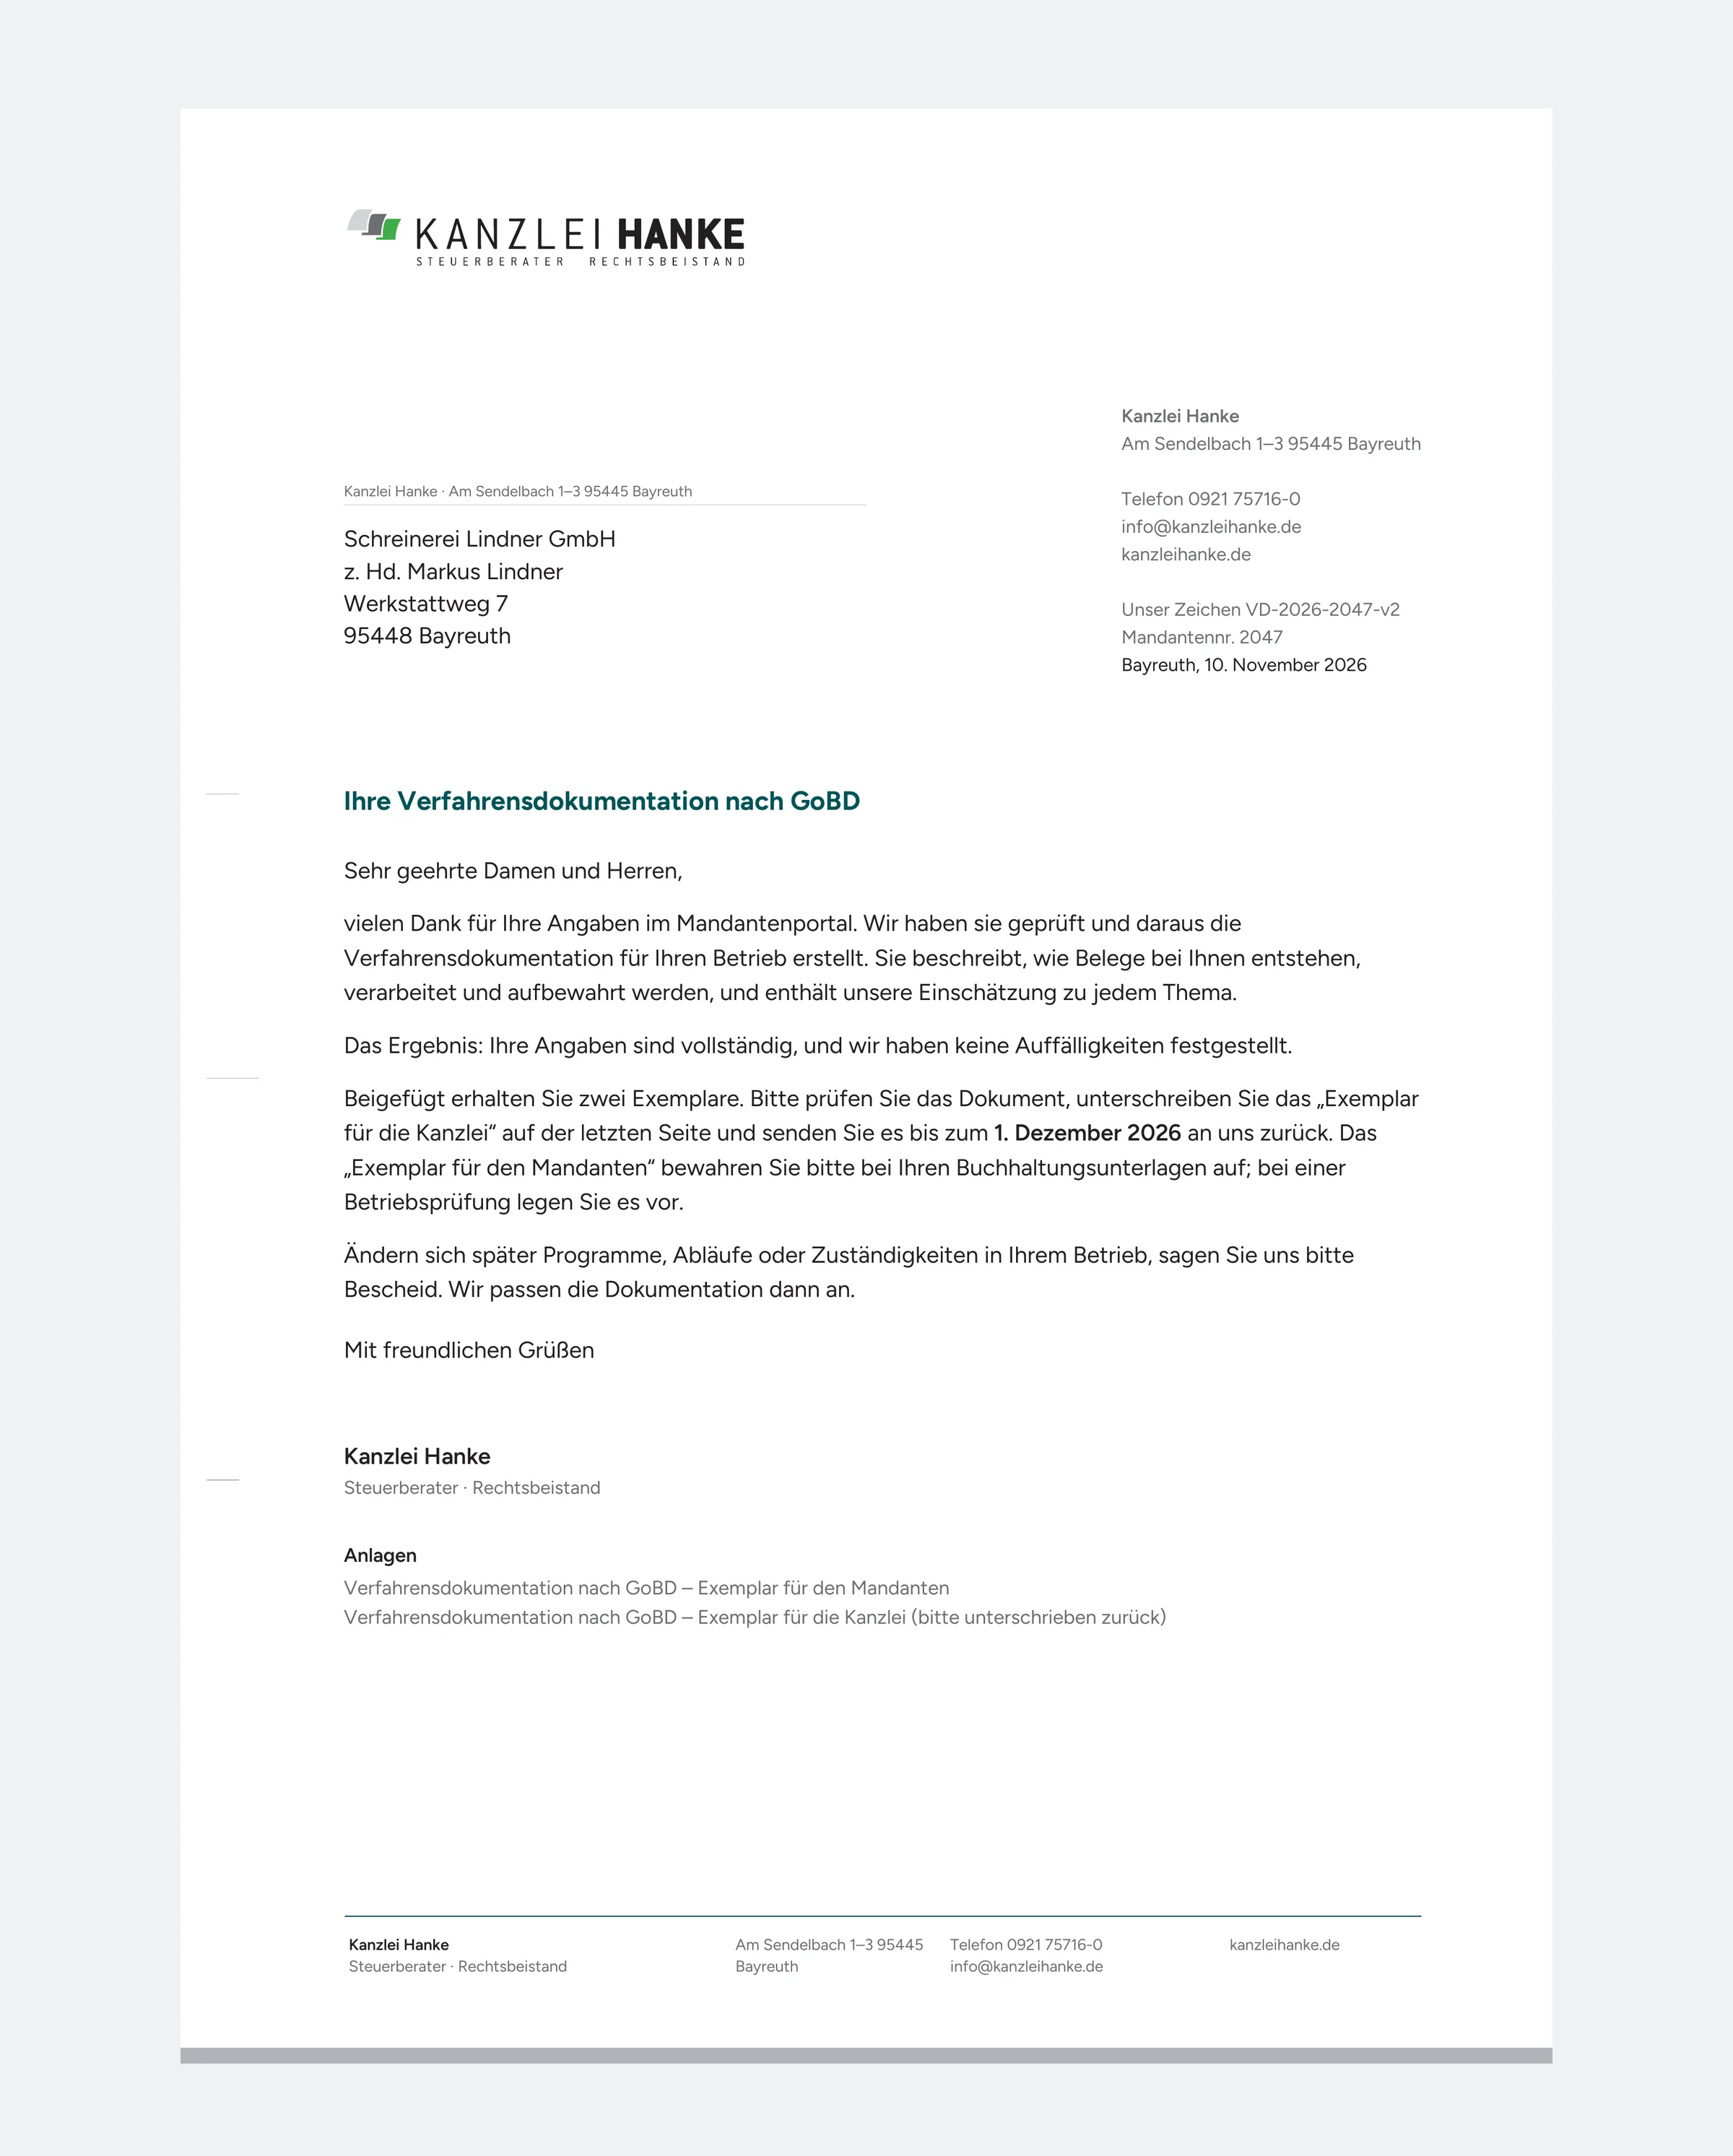
- Sie prüfen und verschicken. Das Versandpaket kommt als PDF auf Ihrem Briefbogen, mit Anschreiben, Empfehlungen Ihrer Kanzlei und einem Exemplar zum Unterschreiben.
- Jede Fassung bleibt. Mit Kennung und Prüfsumme. Damit ist die Änderungshistorie da, die die GoBD verlangen.
- Es bleibt aktuell. Das Portal lädt Ihre Mandanten jährlich oder alle zwei Jahre zur Überprüfung ein. Ohne Änderung ist der Fall mit einem Vermerk erledigt, mit Änderung entsteht eine neue Fassung.
Das Portal beurteilt nicht, ob die Abläufe Ihres Mandanten den GoBD genügen. Das bleibt Ihre Einschätzung, und dafür ist im Dokument Platz.
Alle Fragen des Fragebogens zur Verfahrensdokumentation →
Verfahrensdokumentation im Kanzleiportal ansehen →
Quellen.
Diese Seite ersetzt keine Rechtsberatung. Sie gibt den Stand vom 18.11.2026 wieder.
- BMF: GoBD, 2. Änderung vom 14.07.2025 (GoBD vom 28.11.2019, zuvor geändert am 11.03.2024), Rz. 151 bis 155 Verfahrensdokumentation
- § 145 Abgabenordnung: Anforderungen an Buchführung und Aufzeichnungen
- § 147 Abgabenordnung: Aufbewahrung
- § 27 Abs. 38 Umsatzsteuergesetz: Übergangsregeln zur E-Rechnung
Fragen
Steht die Pflicht zur Verfahrensdokumentation im Gesetz?
Nicht wörtlich. Die Abgabenordnung verlangt eine Buchführung, die ein sachverständiger Dritter in angemessener Zeit nachvollziehen kann (§ 145 Abs. 1 AO). Die GoBD der Finanzverwaltung leiten daraus ab, dass für jedes DV-System eine Verfahrensdokumentation vorhanden sein muss (Rz. 151 bis 155).
Was passiert, wenn sie fehlt?
Allein deshalb wird die Buchführung nicht verworfen, solange sie anders nachvollziehbar und nachprüfbar ist (GoBD Rz. 155). Gelingt das nicht, etwa beim ersetzenden Scannen oder bei der Kasse, kann der Prüfer einen Mangel mit sachlichem Gewicht annehmen. Dann ist eine Schätzung möglich.
Wie lange wird die Verfahrensdokumentation aufbewahrt?
Wie die Unterlagen, die sie beschreibt. Ändert sie sich, wird sie versioniert, und die alte Fassung bleibt mit Änderungshistorie erhalten (GoBD Rz. 154).
Muss eine Verfahrensdokumentation wegen der E-Rechnung geändert werden?
Wenn sich der Ablauf ändert, ja: Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, ab 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz sie auch ausstellen. Wer Rechnungen jetzt anders empfängt, prüft, ablegt oder schreibt, muss das in der Verfahrensdokumentation nachziehen.
Wer erstellt die Verfahrensdokumentation, Kanzlei oder Mandant?
Verantwortlich ist der Mandant, denn sie beschreibt seine Abläufe. Viele Kanzleien unterstützen dabei als eigene Leistung. Im Kanzleiportal beantwortet der Mandant die Fragen selbst, Ihre Kanzlei prüft und erstellt das Dokument.
Probieren Sie es aus.
Sie sind 7 Tage Admin einer Musterkanzlei mit Ihrem Kanzleinamen. Laden Sie einen Mandanten ein, fordern Sie Unterlagen an, legen Sie einen Beschäftigten an. Kreditkarte oder Bankverbindung brauchen Sie dafür nicht.
Lieber im Gespräch?
30 Minuten online, wir zeigen Ihnen das Portal an Ihren eigenen Fragen.
-
-
Paula Goebel
Beratung, Einrichtung und Schulung
-
Emilian Mellby
Beratung, Einrichtung und Schulung
Der Terminkalender wird erst nach Ihrem Klick geladen.
Telefon 0921 150 40 32